지금까지 8편에 걸쳐 손해배상의 기본 구조를 살펴봤습니다.
이제부터 9~11편, 세 편에 걸쳐 실제로 상담이 가장 많은 유형인 교통사고를 다뤄보겠습니다.
첫 편에서는 교통사고 손해배상이 일반적인 손해배상과 무엇이 다른지부터 짚어보겠습니다.
1. 교통사고 손해배상이 특별히 다뤄지는 이유
교통사고는 자동차손해배상보장법이라는 별도 법률이 적용되고, 대부분 가해자 개인이 아니라 보험사가 실제 배상 절차에 개입한다는 점에서 일반적인 손해배상과 진행 방식이 다릅니다.
그래서 지금까지 다룬 위자료·일실수입·입증책임의 기본 원리는 그대로 적용되면서도, 보험 처리라는 독특한 절차가 하나 더 얹혀 있는 셈입니다.
2. 대인배상과 대물배상, 뭐가 다른가
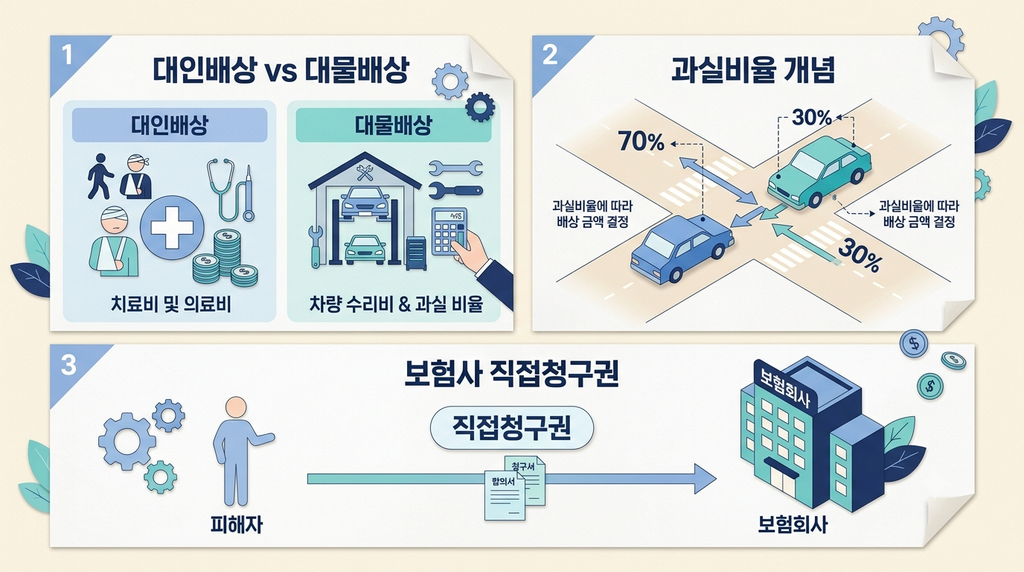
- 대인배상 : 사고로 다친 사람의 치료비, 위자료, 일실수입 등을 보상
- 대물배상 : 파손된 차량이나 물건의 수리비 등을 보상
두 항목은 보상 방식에서 결정적인 차이가 있습니다.
대인배상은 상대방에게 과실이 조금이라도 있다면 치료비를 전액 지급받는 경우가 많은 반면, 대물배상은 과실비율만큼 본인이 부담해야 하는 부분이 생길 수 있습니다.
3. 과실비율에 따라 보상이 달라지나
네, 특히 대물배상에서 그렇습니다.
예를 들어 수리비가 200만 원이고 본인 과실이 30%라면, 상대방 보험사는 140만 원만 지급하고 나머지 60만 원은 본인이 부담하게 됩니다(자기차량손해 특약, 이른바 ‘자차’에 가입하지 않은 경우).
반면 대인배상은 상대방 과실이 있는 한 과실비율과 무관하게 치료비 전액이 보장되는 경우가 많다는 점에서 대물배상과 구조가 다릅니다.
4. 과실비율은 어떻게 정해지나
과실비율은 손해보험협회에서 운영하는 과실비율 정보포털의 표준 기준표를 참고해서 정해지는 경우가 많습니다.
예를 들어 후방추돌은 가해 차량의 과실이 100%로 보는 것이 일반적이고, 교차로에서 직진 차량과 우회전 차량이 충돌하면 우회전 차량의 과실이 더 크게 잡히는 식입니다.
다만 이는 어디까지나 기준일 뿐, 구체적인 사고 상황에 따라 달라질 수 있습니다.
5. 보험사에 직접 청구할 수 있나
가능합니다. 피해자는 가해자 개인이 아니라 가해자가 가입한 보험사를 상대로 직접 배상을 청구할 수 있는 권리(직접청구권)를 가집니다.
실무적으로도 대부분의 절차가 가해자 본인이 아니라 보험사 담당자와의 협의로 진행됩니다.
6. 실무에서 보는 사례
상담을 하다 보면 “보험사가 알아서 다 처리해줄 줄 알았는데 생각보다 저에게 불리하게 진행되는 것 같다”고 하시는 분들을 만납니다.
보험사도 결국 자신들이 지급할 금액을 최소화하려는 입장이기 때문에, 과실비율이나 손해액 산정에서 처음 제시된 안이 항상 최선은 아닌 경우가 많습니다.
특히 과실비율에 이의가 있는데도 “보험사가 그렇다니 그런가 보다”하고 그냥 받아들이시는 분들이 있는데, 실제로는 이의제기나 분쟁조정 절차를 통해 비율이 조정되는 사례도 적지 않습니다.
7. 자주 묻는 질문
Q. 제 과실이 있어도 치료비를 다 받을 수 있나요?
상대방에게 과실이 조금이라도 있다면, 대인배상에서는 치료비 전액을 지급받는 경우가 많습니다.
다만 사고가 전적으로 본인 과실인 경우에는 상대방 보험사에서 보상받기 어렵습니다.
Q. 자차보험이 없으면 제 차량 수리비는 어떻게 되나요?
본인 과실 비율만큼은 스스로 부담해야 합니다. 자기차량손해 특약(자차)에 가입돼 있다면 자기부담금을 제외한 본인 과실분도 보상받을 수 있습니다.
Q. 과실비율에 이의가 있으면 어떻게 하나요?
먼저 보험사에 이의를 제기할 수 있고, 그래도 해결되지 않으면 금융감독원의 분쟁조정을 신청하거나, 최종적으로는 소송으로 다툴 수도 있습니다.
※ 이 글은 관련 법령과 실무를 바탕으로 한 일반 정보이며, 개별 사안의 사실관계에 따라 결론이 달라질 수 있으니 자세한 사항은 법률전문가와 상의하시기 바랍니다.
다음 10편에서는 교통사고로 후유장해가 남았을 때 손해배상이 어떻게 달라지는지 다뤄보겠습니다.